
PERITOS DE SEGUROS EN TODA ESPAÑA
Perito de Seguros Independiente
Un perito de seguros independiente se pone de su lado, no del de la compañía. Si un siniestro daña su casa, su comunidad o su negocio, revisa la póliza, cuantifica los daños y discute la indemnización con el perito de la aseguradora. Explíquenos el siniestro y compare hasta 3 presupuestos de peritos, sin compromiso.


Perito de seguros independiente: qué hace por usted
Cuando usted da parte de un siniestro, la aseguradora manda a su propio perito: estudia la causa, mide los daños y propone una cifra. Al perito de seguros independiente, en cambio, lo contrata usted: lee la póliza, calcula el coste de reparar o reponer lo dañado y discute cada partida con el perito de la compañía. Si no hay acuerdo, su informe sirve para la tasación pericial o para un juicio.
Esta página trata de los seguros de daños de viviendas, comunidades, comercios y empresas. Para vehículos, barcos o cosechas, vea peritos de coches, peritos navales y peritos agrónomos.
Perito de la compañía, perito de parte y perito tercero
- El perito de la compañía. Lo envía la aseguradora para dictaminar la causa del siniestro y el valor de los daños, y para proponer una indemnización (Ley 20/2015, disposición adicional décima).
- Su perito de parte. Usted lo escoge. En un pleito civil, su informe se presenta normalmente con su primer escrito, sea la demanda o la contestación (Ley de Enjuiciamiento Civil, artículos 336 y 337).
- El perito tercero. Si en la tasación pericial los dos peritos discrepan, se nombra a un tercero de común acuerdo o, si no lo hay, por jurisdicción voluntaria o ante notario.
Los peritos que le presentamos actúan siempre en su nombre, nunca en el de la compañía.
¿Cuándo conviene contratar un perito de seguros?
Suele merecer la pena en situaciones como estas:
Siniestros que revisa un perito de seguros
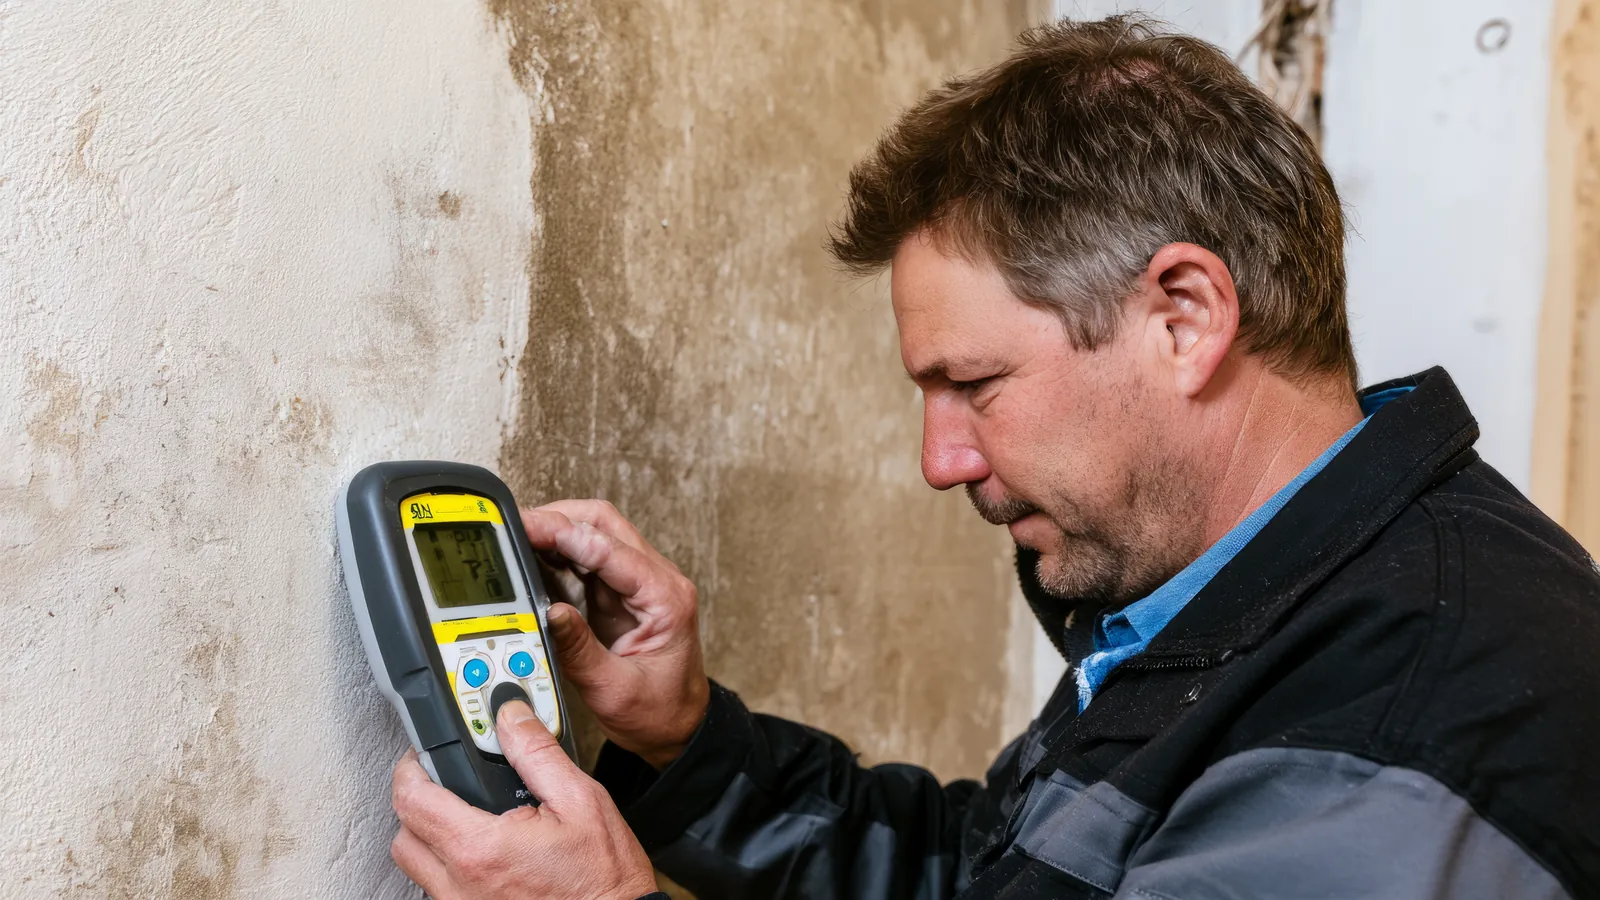
Cómo trabaja un perito de seguros de parte
- Lectura de la póliza. Riesgos cubiertos, sumas aseguradas, franquicias y exclusiones. Las cláusulas que limitan sus derechos deben estar destacadas y aceptadas por escrito (Ley de Contrato de Seguro, artículo 3).
- Inspección. Fotos, mediciones y, si hace falta, medidores de humedad o termografía.
- Valoración. Coste de reparar o reponer cada partida, valor real frente a sumas aseguradas y, si está cubierta, pérdida de beneficios.
- Negociación. Discute cada partida con el perito de la aseguradora; si se ponen de acuerdo, firman un acta conjunta.
- Juicio. Si hay pleito y se pide su presencia, explica y defiende su dictamen ante el juez (Ley de Enjuiciamiento Civil, artículo 347).
Importante: avise, proteja y no tire nada
Tiene siete días desde que conoce el siniestro para avisar a la aseguradora, o más si su póliza lo amplía. Mientras, intente frenar el daño, por ejemplo cerrando la llave de paso: si esos gastos son proporcionados, los paga la compañía hasta el límite de la póliza. En los cinco días posteriores al aviso, mándele por escrito qué había, qué se ha salvado y cuánto estima perdido (Ley de Contrato de Seguro, artículos 16, 17 y 38). Guarde fotos, facturas y restos.
Cómo elegir un perito de seguros
Al comparar las propuestas, compruebe:
- Formación acorde con el daño: arquitectura técnica o ingeniería de edificación para inmuebles, ingeniería industrial para instalaciones, maquinaria o naves.
- Experiencia en tasaciones contradictorias y buen conocimiento de la Ley de Contrato de Seguro.
- Independencia: ninguna relación con su aseguradora en este siniestro.
- Experiencia ante los tribunales y que tenga contratado un seguro de responsabilidad civil.
- Honorarios y plazo por escrito, aclarando si incluyen la negociación y la vista.
¿Cuánto cuesta un perito de seguros?
Depende del siniestro: no da el mismo trabajo una gotera en un baño que el incendio de una nave con maquinaria. Influyen el tamaño del inmueble, cuántas partidas hay que valorar, el desplazamiento y la posible asistencia a juicio.
En la tasación pericial de la Ley de Contrato de Seguro, usted asume el coste de su perito y la compañía el del suyo, y los honorarios del tercero y el resto de costes se reparten a partes iguales. Pero si una parte provocó la tasación defendiendo una cifra manifiestamente desproporcionada, carga ella sola con esos costes (artículo 39). Si paga el Consorcio, no le reembolsará lo que abone a su perito (Real Decreto 300/2004, artículo 7).
Por eso no publicamos tarifas: con los datos de su caso, recibirá hasta 3 presupuestos para comparar, gratis y sin compromiso.
Por qué buscar su perito de seguros en tuPerito
Cuéntenos qué ha pasado y compare hasta 3 presupuestos sin compromiso.
Cuéntenos su caso
Indíquenos qué seguro tiene, qué ha ocurrido, dónde está el inmueble y cómo va la reclamación. Con esa información, un consultor pericial le propondrá peritos adecuados para su siniestro.
Preguntas habituales sobre el perito de seguros
Si al ocurrir el siniestro lo asegurado vale más que la suma de la póliza, la compañía paga el daño en la proporción en que esa suma cubre el valor real (artículo 30 de la Ley de Contrato de Seguro). Ejemplo: un contenido de 60.000 euros asegurado por 40.000 sufre un daño de 9.000; le pagarán 6.000. La póliza puede excluir esta regla, como ocurre en el seguro a primer riesgo. Su perito revisa ese valor real.
La prevé la Ley de Contrato de Seguro si, cuarenta días después de que la compañía reciba su declaración del siniestro, no han pactado la cifra. Cada parte nombra a un perito, que acepta por escrito. Si la aseguradora ya tiene el suyo y le pide que designe uno, dispone de ocho días; si no lo hace, tendrá que aceptar lo que dictamine el de ella. Si los dos coinciden, firman un acta conjunta; si no, entra un tercero y decide la mayoría. La compañía puede impugnar el dictamen ante el juez en 30 días desde que se notifica, y usted en 180; si nadie lo impugna, debe pagarle en cinco días (artículo 38).
Sí. En los cuarenta días siguientes a recibir su declaración del siniestro, la aseguradora debe adelantarle el importe mínimo que, por lo que ya conoce, pueda deberle (artículo 18 de la Ley de Contrato de Seguro). Cobrarlo no supone aceptar la cifra. Si no paga ese mínimo a tiempo, o el total en tres meses desde el siniestro, y no tiene causa justificada, le debe intereses anuales: el interés legal del dinero aumentado en la mitad y, pasados dos años desde el siniestro, no menos del 20 % (artículo 20).
En los seguros de daños, como el de hogar, comunidad o comercio, las acciones derivadas del contrato prescriben a los dos años (artículo 23 de la Ley de Contrato de Seguro). Una reclamación extrajudicial, como un burofax, interrumpe el plazo (artículo 1973 del Código Civil). Desde cuándo se cuenta depende del caso: consúltelo con su abogado.
Cuando un acontecimiento extraordinario, como una inundación extraordinaria, un terremoto o rachas de viento de más de 120 km/h, daña un bien asegurado con una póliza de daños que incluye el recargo del Consorcio, como la de hogar, comunidad o comercio. Cubre las mismas sumas que esa póliza y también aplica la regla proporcional. La lluvia caída directamente sobre el inmueble o recogida por su tejado, sus desagües o sus patios no es inundación extraordinaria: si la póliza la cubre, paga su aseguradora (Real Decreto 300/2004, artículos 2 y 5). El Consorcio valora con su propio perito. En viviendas y comunidades de propietarios de viviendas no aplica franquicia; en comercios, oficinas e industrias descuenta el 7 % de los daños indemnizables.
Si su póliza cubre los daños por agua, puede reclamar a su compañía, que después podrá repetir contra el responsable (artículo 43 de la Ley de Contrato de Seguro). También puede dirigirse a la aseguradora de responsabilidad civil del vecino o, si la fuga sale de un elemento común, a la de la comunidad (artículo 76). En los dos casos, el perito empieza por probar de dónde viene el agua. Si hay grietas o defectos de construcción, le conviene un perito arquitecto.
En la tasación pericial con la aseguradora, la Ley 20/2015 le exige suficiente conocimiento técnico de las normas que regulan el contrato de seguro y, si ejerce una profesión regulada, la titulación correspondiente (disposición adicional décima). Ante un juez, desde 2025 se le pide el título oficial propio de lo que dictamina y que pruebe su condición de experto; cuando no existe un título oficial para ese campo, basta con una persona entendida en él (Ley de Enjuiciamiento Civil, artículo 340.1).